[반도체 하락 해부 ①] AI는 돈이 되는가 — 하이퍼스케일러 5곳의 장부를 전부 열어봤습니다
·
By
숟가락
·
9–13분
to read
작성 기준일: 2026년 8월 12일 7월 하순~8월 초 발표된 하이퍼스케일러 실적을 모두 반영했습니다. 코스피는 6,300선 안팎으로 반등했지만 6월 고점(9,385.59) 대비 여전히 약 33% 낮은 수준입니다. 조정은 끝나지 않았습니다.
들어가며 — 0편에서 던진 질문
0편에서 저는 이번 반도체 하락의 원인 후보 6가지를 나열하고, 각각에 대해 미리 검증 기준을 정해두겠다고 했습니다. 첫 번째 후보가 이것이었습니다.
① “AI 수익성 우려” 가설이 맞다면 → 7월 말~8월 초 발표될 마이크로소프트·아마존·메타 중 하나 이상이 capex 가이던스를 하향하거나, 상향하더라도 주가가 추가 하락해야 합니다.
이제 답이 나왔습니다. 알파벳(7/22), 마이크로소프트(7/29), 메타(7/29), 아마존(7/30) — 그리고 앞서 6월에 발표한 오라클까지, 다섯 곳의 장부를 전부 열어봤습니다.
결론부터 말씀드리면 이렇습니다.
“AI는 돈이 되는가?”라는 질문은 이미 끝났습니다. 답은 ‘된다’입니다. 그런데 그 답이 나온 순간, 시장의 질문 자체가 바뀌었습니다. 그리고 그 새 질문이 우리가 들고 있는 메모리 반도체에 훨씬 더 불편합니다.
하나씩 보겠습니다.
1. 매출: 논쟁은 이미 끝났다
먼저 클라우드 성장률입니다. 이건 논쟁의 여지가 없습니다.
기업
클라우드 매출
성장률
비고
구글 클라우드
248억 달러
+82%
수주잔고 5,140억 달러
Azure
—
+43%
연 매출 1,000억 달러 최초 돌파
AWS
422억 달러
+37%
18분기 만의 최고 성장률
오라클 클라우드
340억 달러(FY26)
+39%
RPO 6,380억 달러(+363%)
숫자를 하나씩 짚어보면 이게 얼마나 비정상적인지 보입니다.
Azure는 연 매출 1,000억 달러를 넘겼는데 43% 성장했습니다. 1,000억 달러짜리 사업이 43% 성장하는 건 기업 역사에서 흔한 일이 아닙니다. AWS는 37% 성장으로 18분기 만의 최고치를 찍었습니다. 안드 재시 CEO는 “AWS가 2분기에 36.7% 성장하며 18분기 만의 최고 속도를 냈고, AI와 칩 사업이 각각 250억 달러 이상의 런레이트를 넘어섰다”고 밝혔습니다.
수주잔고는 더 놀랍습니다. 구글 클라우드 5,140억 달러, AWS 4,960억 달러, 마이크로소프트 6,780억 달러, 오라클 6,380억 달러. 이건 이미 계약서에 서명된 미래 매출입니다. “AI 수요가 진짜냐”는 질문에 대한 답으로는 이보다 강한 증거가 없습니다.
그리고 공급은 여전히 모자랍니다. 아마존은 2026년과 2027년에도 모든 수요를 감당할 만한 용량이 없을 것이라고 인정했고, 마이크로소프트 에이미 후드 CFO도 Azure에 대한 고객 수요가 데이터센터와 하드웨어 공급을 계속 초과하고 있다고 밝혔습니다.
💡 여기까지가 강세론자들이 옳았던 부분입니다. “AI 버블이라 매출이 안 나온다”는 서사는 데이터로 반박됐습니다. 만약 이번 하락의 원인이 “AI가 돈이 안 된다”였다면, 이 숫자들이 나온 뒤 반도체는 폭등했어야 합니다. 그러지 않았습니다. 그래서 이 가설은 여기서 일단 기각입니다.
2. 현금: 다섯 곳 중 네 곳이 마이너스
문제는 손익계산서 아래, 현금흐름표입니다.
기업
잉여현금흐름(FCF)
자본지출
비고
알파벳 (26년 2Q)
-58.55억 달러
449억 달러
2004년 상장 이래 첫 분기 적자
아마존 (TTM)
-76억 달러
TTM 1,690억 달러
전년 +182억 달러에서 전환
메타 (26년 2Q)
+7.84억 달러
310.8억 달러
사실상 제로
오라클 (FY26)
-237억 달러
557억 달러
매출의 82.6%
마이크로소프트 (FY26 4Q)
+196.4억 달러
410억 달러
유일한 흑자, 그러나 -23%
한 줄로 요약하면 이렇습니다. 마이크로소프트는 미국 주요 클라우드 기업 중 유일하게 플러스 잉여현금흐름을 내는 회사가 됐습니다.
각각의 사정은 조금씩 다릅니다.
알파벳은 영업활동 현금흐름 391억 달러를 자본지출 449억 달러가 넘어서며 FCF가 -58.55억 달러가 됐습니다. 다만 TTM 기준으로는 여전히 +532.73억 달러 흑자이고, 2026년 상반기 누적으로도 +42.61억 달러입니다. 그리고 연간 capex 가이던스를 1,800~1,900억 달러에서 1,950~2,050억 달러로 상향했고, “AI 인프라와 글로벌 컴퓨트 확장”을 명시하며 496억 달러 유상증자를 단행했습니다.
아마존은 규모가 더 큽니다. TTM 영업활동 현금흐름은 33% 늘어난 1,614억 달러인데, 유형자산 취득이 661억 달러 늘어나면서 FCF가 -76억 달러로 돌아섰습니다. 그리고 연간 capex 가이던스를 약 2,000억 달러에서 2,200억 달러로 상향했습니다.
메타는 숫자가 극적입니다. 영업활동 현금흐름 318.6억 달러를 벌었는데 자본지출 310.8억 달러를 쓰고 나니 잉여현금흐름이 7.84억 달러 남았습니다. 벌어들인 현금의 97.5%를 그대로 데이터센터에 넣었다는 뜻입니다.
오라클이 가장 극단적입니다. FY2026 자본지출 557억 달러는 매출의 82.6%였고, 영업활동 현금흐름 320억 달러를 크게 넘어서며 FCF -237억 달러를 기록했습니다. FY2026에만 부채 430억 달러와 주식 50억 달러를 조달했고, FY2027에 약 400억 달러를 추가 조달할 계획입니다.
3. 이익의 질: 모두가 같은 병에 걸렸다
여기서부터가 이번 편에서 제가 가장 중요하다고 생각하는 부분입니다.
이번 분기, 다섯 회사의 순이익은 대부분 화려했습니다. 그런데 그 순이익이 어디서 왔는지 뜯어보면 소름 돋는 공통점이 있습니다.
기업
순이익
그중 투자자산 평가·처분이익
실제 영업이익
알파벳
1,121억 달러
약 990억 달러 (88%)
408억 달러
아마존
626억 달러
534억 달러 (85%)
275억 달러
마이크로소프트
357.7억 달러
앤스로픽 지분 32억 달러
—
SK하이닉스
93조 9,226억 원
63조 3,000억 원 (67%)
60조 5,426억 원
알파벳의 순이익 1,121억 달러 중 약 990억 달러는 앤스로픽·스페이스X 지분의 미실현 평가이익이었고, 영업이익은 408억 달러였습니다.
아마존의 순이익 626억 달러에는 보유 투자자산 재평가에서 나온 534억 달러가 포함돼 있습니다. 이는 회계상 평가이익이지, 아마존의 커머스·광고·클라우드 사업이 벌어들인 이익이 아닙니다. 사업 성과를 보여주는 숫자는 43% 증가한 영업이익 275억 달러입니다.
마이크로소프트는 앤스로픽 투자에서 32억 달러 이익을 인식했는데, 이것만으로 이번 분기 EPS에 0.33달러가 더해졌습니다. 컨센서스 대비 총 서프라이즈가 약 0.50달러였으니 절반 이상이 여기서 나온 셈입니다.
그리고 여기서 우리가 진짜 봐야 할 회사가 나옵니다.
SK하이닉스는 2분기 매출 79조 3,187억 원, 영업이익 60조 5,426억 원, 순이익 93조 9,226억 원을 기록했습니다. 영업이익률은 76%로 사상 최대입니다. 그런데 영업외 항목을 보면 외환 관련 이익 1조 1,000억 원, 투자자산 매각 수익과 평가이익 63조 3,000억 원 등이 반영되며 순 영업외이익이 62조 2,000억 원이었습니다.
💡 미국 하이퍼스케일러와 한국 메모리 대장주가 정확히 같은 회계 현상을 보이고 있습니다. 순이익의 상당 부분이 영업이 아니라 보유 지분 평가에서 나옵니다. AI 관련 비상장 자산의 밸류에이션이 서로를 밀어올리는 구조이기 때문입니다.
이 이익은 되돌아올 수 있습니다. AI 자산 가격이 조정되면 다음 분기에 그대로 마이너스로 찍힙니다. 헤드라인 EPS를 믿고 PER을 계산하면 안 되는 이유입니다.
참고로 SK하이닉스의 2분기 실적은 매출과 영업이익이 시장 예상치보다 약 5% 낮았습니다. 사상 최대 실적인데도 발표 직후 주가가 흔들린 이유입니다.
4. 회계로 관리하기 시작했다
세 번째 신호입니다. 기업들이 capex 숫자 자체를 손보기 시작했습니다.
마이크로소프트가 가장 명시적입니다. 에이미 후드 CFO는 FY2027부터 데이터센터와 사무용 건물의 추정 내용연수를 15년에서 25년으로 연장한다고 밝혔습니다. 또 앞으로의 데이터센터 리스 중 더 많은 부분이 금융리스가 아닌 운용리스로 분류됩니다. 그 결과 2026년 캘린더연도 capex 전망치가 기존 약 1,900억 달러에서 약 1,750억 달러로 조정됐습니다.
이게 무슨 뜻인지 풀어보겠습니다.
내용연수 15년 → 25년: 같은 자산의 연간 감가상각비가 줄어듭니다. → 영업이익이 늘어 보입니다.
금융리스 → 운용리스: 금융리스는 마이크로소프트의 capex 수치에 포함되지만 운용리스는 포함되지 않습니다. → capex가 줄어 보입니다.
그런데 리스 분류가 바뀐다고 현금 지출 약정과 용량 수요가 사라지지는 않습니다.
즉 150억 달러의 capex “삭감”은 현금이 아니라 회계 처리의 변화입니다. 후드 CFO는 “내용연수 영향을 제외하면 2026년 캘린더연도 capex 투자 계획은 변함이 없다”고 직접 말했습니다.
공정하게 말하면 이 변경은 정당화될 여지가 충분합니다. 마이크로소프트는 20년 넘게 데이터센터를 운영해왔고 건물이 15년 이상 간다는 실제 증거가 있습니다. 건물에 25년은 공격적인 가정이 아닙니다. 그리고 최근 capex의 약 3분의 2는 CPU·GPU 같은 단기 자산에 배정되어 있어서, 내용연수를 늘린 대상은 건물 쪽입니다.
다만 이건 마이크로소프트만의 일이 아닙니다. 무디스 보고서에 따르면 5대 하이퍼스케일러는 대차대조표에 잡히지 않는 미래 데이터센터 리스 의무를 합계 약 6,620억 달러 규모로 안고 있습니다. 메타는 270억 달러 규모의 하이페리온 프로젝트를 부외 조인트벤처로 구조화했고, 이는 감사인이 ‘핵심 감사사항’으로 지적한 사안입니다.
💡 패턴이 보입니다. AI 지출이 야망의 증거였을 때 이 회사들은 capex 숫자를 자랑했습니다. 지금은 하나씩 그 숫자를 헤드라인 지표 밖으로 빼내고 있습니다. 이건 기업들이 시장의 심리 변화를 이미 감지했다는 신호입니다.
5. 시장의 반응이 뒤집혔다 — 이번 편의 핵심
이제 가장 중요한 표입니다. 네 회사가 capex에 대해 무슨 말을 했고, 주가가 어떻게 반응했는지 나란히 놓아봤습니다.
발표일
기업
capex 방향
주가 반응
7/22
알파벳
상향 (1,800~1,900억 → 1,950~2,050억 달러)
시간외 약 -3%
7/29
마이크로소프트
회계변경으로 하향 (1,900억 → 1,750억 달러)
시간외 +8% → 이튿날 +15.5%
7/29
메타
하단 상향 (1,250~1,450억 → 1,300~1,450억 달러)
시간외 약 -7~9.6%
7/30
아마존
상향 (약 2,000억 → 2,200억 달러)
시간외 약 +9~10%
7월 30일 마이크로소프트 주가는 15.5% 급등했는데, 이는 단일 기업의 하루 시가총액 증가폭으로는 사상 최대 기록입니다.
그리고 알파벳은 며칠 앞서 자체 capex 전망을 올렸다가 주가가 빠졌고, 메타는 마이크로소프트와 같은 날 저녁 가이던스가 부실하게 나오며 역시 하락했습니다. 세 회사 중 capex 숫자가 시장이 원하는 방향으로 움직인 곳은 마이크로소프트뿐이었고, 유일하게 랠리한 곳도 마이크로소프트였습니다.
여기서 많은 분석이 “시장은 이제 capex를 싫어한다”로 결론 냅니다. 그런데 그건 틀렸습니다. 아마존 때문입니다.
아마존은 capex를 200억 달러나 더 올리고도 10% 가까이 올랐습니다. 메타와 정반대 결과입니다. 차이가 뭘까요?
아마존 (+10%)
메타 (-8%)
capex
상향
상향
매출
컨센서스 상회
컨센서스 소폭 상회
수익성 증거
AWS +37%(18분기 최고), AI·칩 각 250억 달러 런레이트
EPS 6.18달러로 컨센서스 대폭 하회
다음 분기 가이던스
프라임데이 시점 이동 설명 동반
Q3 매출 가이던스 시장 기대 하회
💡 이번 편의 핵심 결론입니다.
시장은 capex를 벌하지 않습니다. “증거 없는 capex”를 벌합니다.
아마존은 청구서와 함께 영수증을 냈습니다. 메타는 청구서만 냈습니다. 알파벳은 청구서를 내면서 영수증 자리에 평가이익을 채워 넣었습니다. 마이크로소프트는 청구서를 회계로 다듬고 43% 성장하는 Azure를 영수증으로 냈습니다.
즉 “AI가 돈이 되느냐”에서 “언제, 얼마나 회수되느냐”로 질문이 바뀌었습니다. 그리고 이 질문의 답을 매 분기 증명해야 하는 상황이 되었습니다.
6. 그래서 한국 반도체 투자자에게는 무슨 뜻인가
여기서 대부분의 글이 끝납니다. 하지만 우리에게 중요한 건 이 다음입니다.
6-1. 좋은 소식 — 수요는 줄지 않았다
capex 총액은 오히려 늘었습니다. 알파벳 1,950~2,050억, 아마존 2,200억, 메타 1,300~1,450억, 마이크로소프트 약 1,750억(회계 조정 후), 오라클 FY27 순 700억 달러. 이 돈의 상당 부분이 서버로 가고, 서버에는 D램과 낸드가 들어갑니다.
그리고 SK하이닉스는 핵심 고객을 포함해 10여 개 고객과 장기공급계약(LTA) 협상을 마무리했다고 밝혔습니다. 물량은 잠겼습니다.
“AI 투자가 꺾여서 메모리 수요가 사라진다”는 시나리오는, 최소한 이번 실적 시즌 데이터로는 지지되지 않습니다.
6-2. 나쁜 소식 — 고객들이 메모리 가격을 공개적으로 문제 삼기 시작했다
이게 제가 이번 실적 시즌에서 가장 신경 쓰인 부분입니다. 컨퍼런스콜에서 하이퍼스케일러 CEO들이 메모리 가격을 직접 언급하기 시작했습니다.
아마존 재시 CEO는 가격 정책 질문에 답하며 메모리, 하드디스크, SSD 같은 부품 가격이 부풀려져 있다는 것은 어느 회사에게도 비밀이 아니라고 인정했습니다.
오라클 마고크 CEO는 더 구체적입니다. 부품 원가 인플레이션, 특히 메모리와 스토리지에 대한 우려에 대해, 원가가 확정된 경우에는 고정가 계약을 쓰지만 공급망이나 미래 원가 불확실성이 너무 클 때는 원가를 전가할 수 있는 메커니즘을 사용한다고 답했습니다. 그래야 부품 원가가 오를 때 오라클이 마진 축소를 떠안지 않는다는 설명입니다.
⚠️ 이 구조를 정확히 이해하셔야 합니다.
하이퍼스케일러의 ROIC 압박이 커질수록, 그들은 원가를 깎아야 합니다. 그리고 지금 그들의 원가에서 가장 빠르게 오른 항목이 메모리입니다.
SK하이닉스의 영업이익률 76%는 반대편에서 보면 고객사의 비용입니다. 우리가 “사상 최대 실적”이라고 부르는 숫자를, 고객사 CFO는 “관리해야 할 원가 항목”이라고 부릅니다.
시장이 하이퍼스케일러에게 “수익성을 증명하라”고 압박할수록, 하이퍼스케일러는 메모리 3사에게 “가격을 낮추라”고 압박합니다. AI 자본지출 사이클의 지속과 메모리 가격의 지속은 같은 편이 아닙니다.
6-3. LTA는 양날의 칼입니다
장기공급계약은 물량을 잠가주지만, 동시에 가격도 잠급니다. 지금처럼 가격이 정점 부근일 때 체결한 LTA는 하락 국면에서 방어막이 되지만, 상승 국면이 이어졌다면 기회비용이 됩니다. 그리고 고객사 입장에서는 원가 전가 조항을 넣으려 할 겁니다.
LTA 체결을 무조건 호재로 읽지 마시고, 조건을 확인할 수 있을 때까지는 중립으로 두시는 게 맞다고 봅니다.
7. 검증 결과 — 0편 가설 ①에 대한 판정
0편에서 정한 기준으로 돌아가겠습니다.
① 마이크로소프트·아마존·메타 중 하나 이상이 capex 가이던스를 하향하거나, 상향하더라도 주가가 추가 하락해야 한다.
판정: 조건부 지지. 다만 가설의 형태를 수정해야 합니다.
✅ 메타는 capex 하단을 올리고 주가가 8% 빠졌습니다. 알파벳도 상향 후 하락했습니다.
✅ 마이크로소프트는 (회계를 통해서지만) capex 표시값을 낮췄고 사상 최대 시총 상승을 기록했습니다.
❌ 그러나 아마존은 capex를 200억 달러 올리고도 10% 가까이 올랐습니다.
따라서 “시장이 AI 투자 자체를 거부하기 시작했다”는 원래 가설은 기각합니다. 정확한 형태는 이겁니다.
수정 가설: 시장은 AI capex를 수용하되, 같은 분기에 수익화 증거를 요구한다. 증거 없이 청구서만 낸 기업이 벌을 받는다.
이 수정 가설의 다음 검증 기준도 지금 정해두겠습니다.
→ 3분기 실적(10월 말)에서, capex를 상향하면서 클라우드 성장률이 둔화된 기업이 나온다면 그 기업의 주가는 하락해야 합니다. 반대로 capex를 상향해도 성장률이 유지되면 주가는 버텨야 합니다. 이 예측이 빗나가면 저는 이 가설을 폐기하겠습니다.
8. 다음 편, 그리고 지켜볼 지표
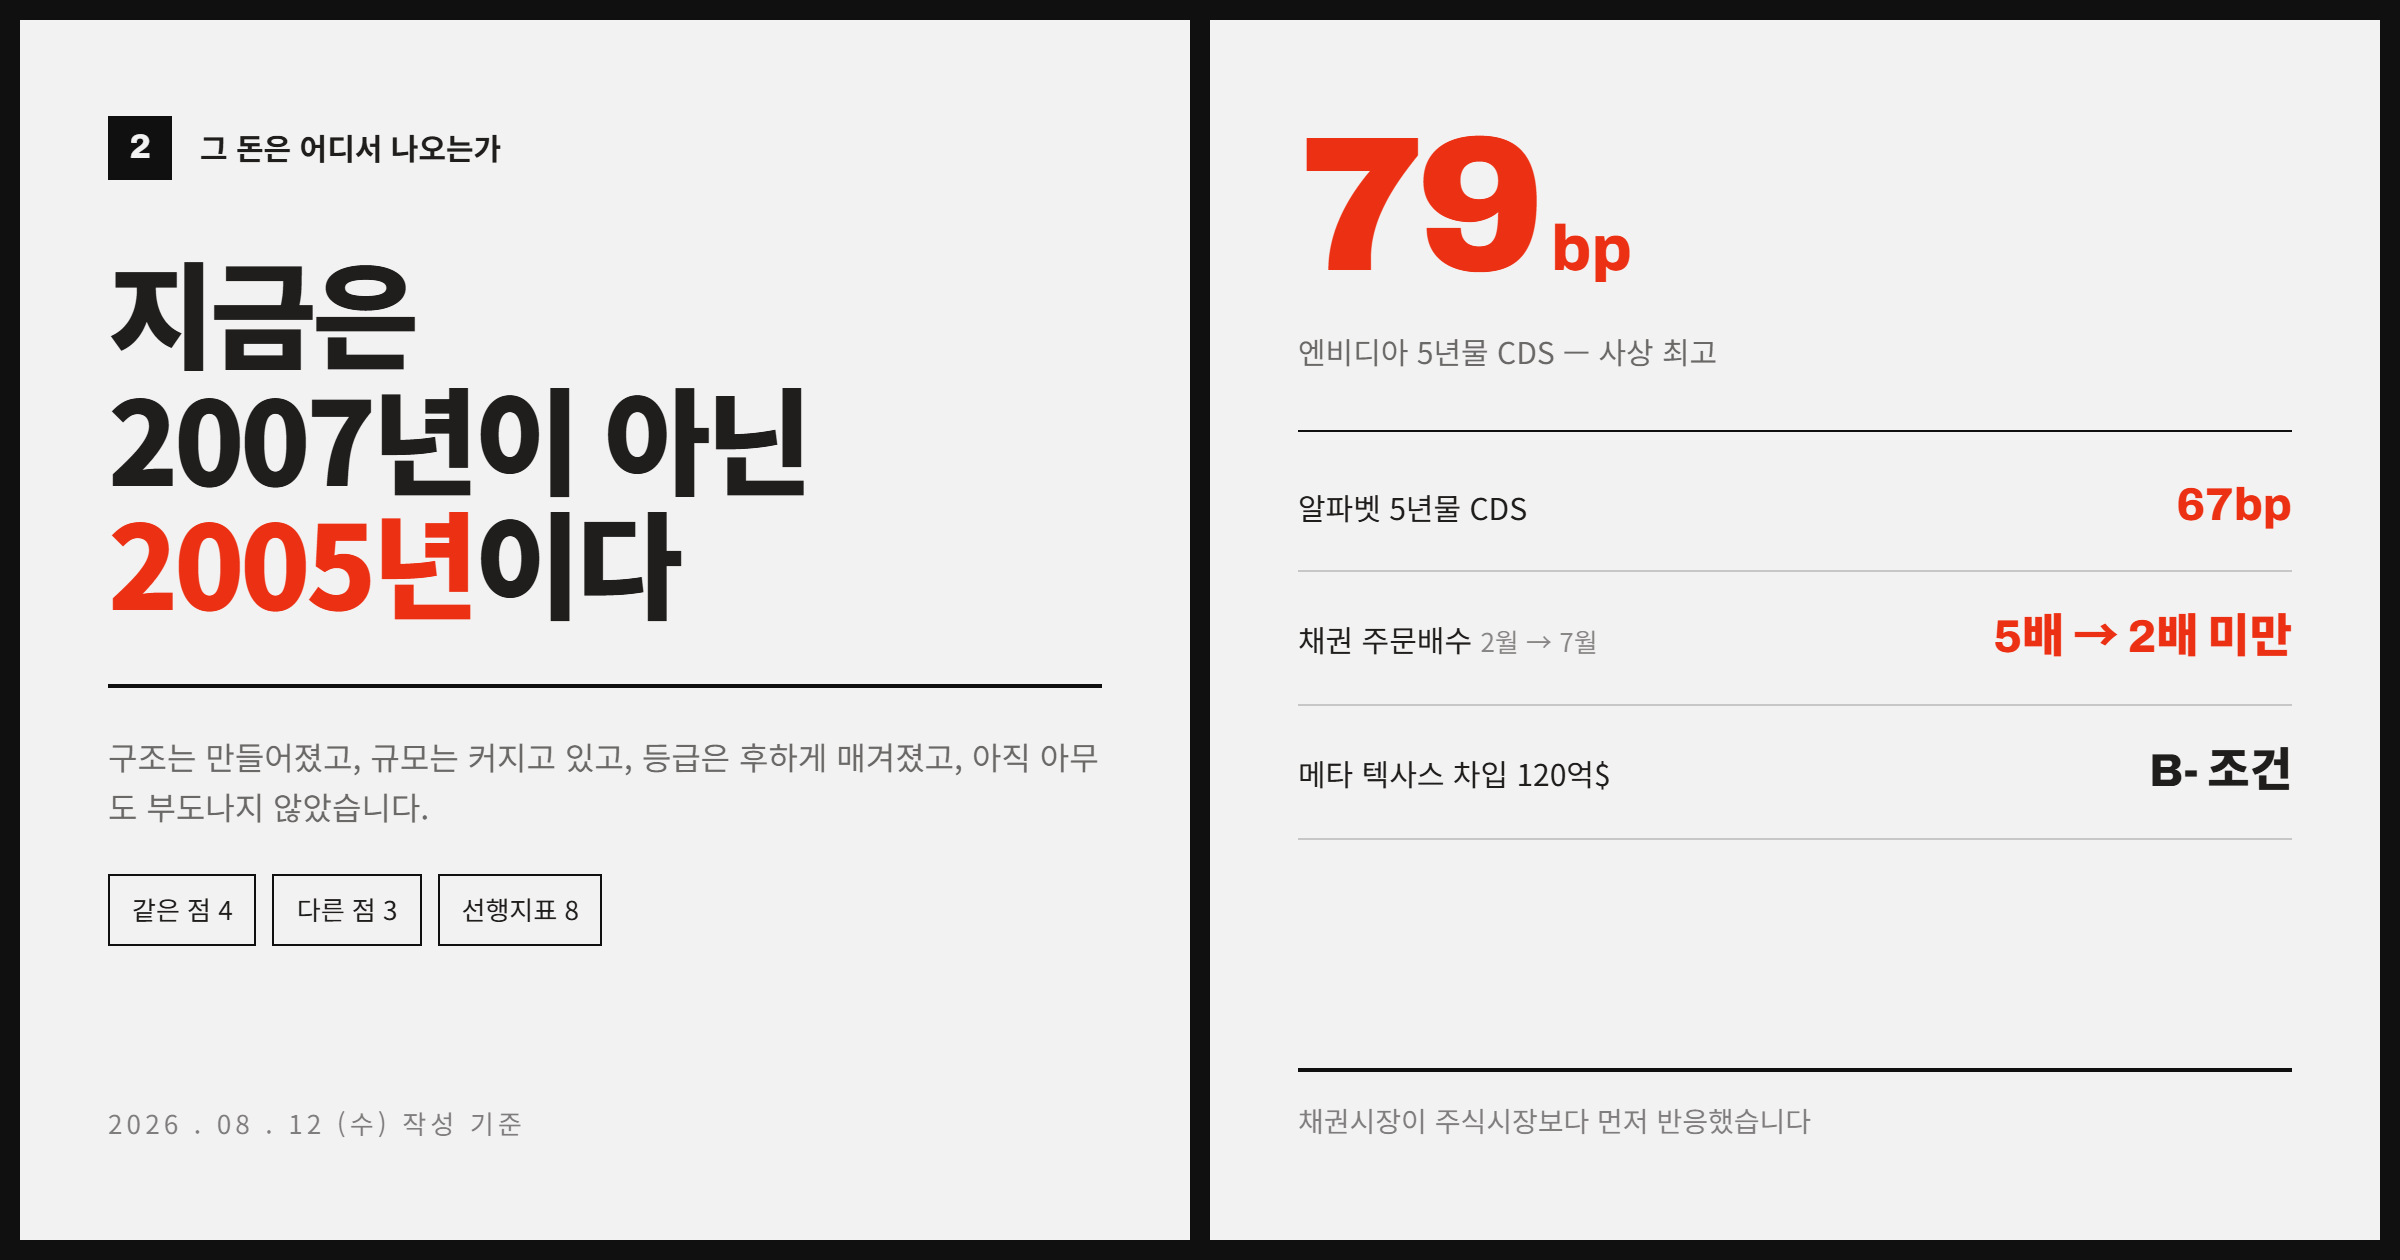
이번 편에서 답하지 못한 게 하나 남았습니다. “그 돈은 대체 어디서 나오는가?”
알파벳은 496억 달러를 증자했습니다. 오라클은 FY26에만 부채 430억 달러를 조달했고 FY27에 400억 달러를 더 조달합니다. 무디스가 집계한 부외 데이터센터 리스만 6,620억 달러입니다. 그리고 오라클 RPO 6,380억 달러의 50% 이상이 OpenAI에서 나온다는 뱅크오브아메리카 분석도 있습니다.
한 회사의 자산이 다른 회사의 부채이고, 그 부채의 담보가 세 번째 회사의 미래 매출인 구조. 이게 2편의 주제입니다.
다음에 확인할 지표
시점
확인할 것
왜
8월 하순
엔비디아 실적
수요 체인의 상류 확인
3분기 중
D램 계약가격 방향
6편 사이클 가설의 핵심
3분기 중
하이퍼스케일러 회사채 발행 스프레드
2편 자금조달 가설
10월 말
빅테크 3분기 실적
위 수정 가설의 검증
8월 19일
단일종목 레버리지 규제 시행
5편 레버리지 가설
마치며
이번 편을 쓰면서 제 생각이 한 번 바뀌었습니다.
처음에는 “AI 버블이 터지는 중이냐”를 다루려 했습니다. 그런데 실적을 전부 열어보니 그 질문 자체가 틀렸더군요. AI는 돈이 됩니다. 매출로 증명됐습니다. 클라우드 3사 합산 수주잔고가 1조 6,000억 달러가 넘습니다.
진짜 문제는 다른 데 있었습니다. 돈이 되는 속도보다 돈을 쓰는 속도가 빠르고, 그 격차를 외부 자본으로 메우고 있으며, 그 원가의 상당 부분이 우리가 파는 메모리라는 것.
우리 입장에서 가장 불편한 문장을 다시 적겠습니다. 하이퍼스케일러가 수익성을 증명해야 하는 압박이 커질수록, 메모리 가격은 압박받습니다. 이건 AI 수요가 꺾여서가 아니라, AI 수요가 살아있기 때문에 벌어지는 일입니다.
그래서 저는 이번 하락을 “AI 버블 붕괴”로 읽지 않습니다. 그보다는 AI 밸류체인 안에서 이익이 어디로 배분될지를 시장이 다시 계산하는 과정에 가깝다고 봅니다. 지난 1년 반 동안 그 이익은 메모리 쪽으로 크게 기울었습니다. 그게 영원히 그럴 것이라는 보장은 어디에도 없습니다.
다음 편에서 뵙겠습니다.
— 숟가락
⚠️ 투자 유의사항
본 글은 공개된 실적 자료와 언론 보도를 정리·분석한 정보 제공 목적의 콘텐츠이며, 특정 종목의 매수·매도를 권유하지 않습니다.
본문 수치는 각 사의 공식 실적 발표 자료 및 이를 보도한 매체를 기준으로 했으며, 작성 시점(2026년 8월 12일) 기준입니다. 회계연도 기준이 회사마다 다르므로(마이크로소프트·오라클은 6월/5월 결산) 단순 비교 시 주의가 필요합니다.
메타의 연간 capex 가이던스는 매체별로 1,300~1,450억 달러와 1,350~1,450억 달러로 다르게 보도되고 있어, 본문에서는 다수 보도를 따랐습니다. 정확한 수치는 원문 공시를 확인해 주세요.
본문의 “판정”과 “수정 가설”은 필자 개인의 분석이며, 향후 데이터에 따라 틀릴 수 있습니다.
들어가며 — 1편이 남긴 질문 1편에서 하이퍼스케일러 다섯 곳의 장부를 열어봤습니다. 결론은 이랬습니다. AI는 돈이 됩니다. 다만 벌어들이는 속도보다 쓰는 속도가 빠릅니다. 알파벳 -58.55억, 아마존 TTM -76억, 오라클 -237억 달러. 다섯 곳 중 넷이 잉여현금흐름…